・楽天証券で、ブツがあれば超長期国債(10年、20年、30年)を買えるようになった。
・財務省から個人向け国債2026年10月物の利率が発表になった。
定期預金よりずっとよさそう。でもちょっと待って。
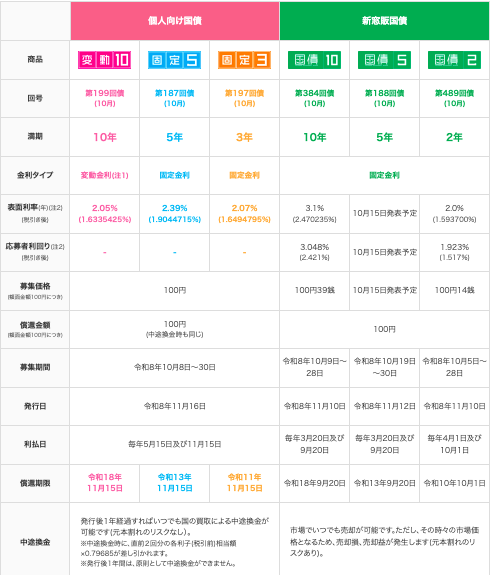
窓販国債
満期まで持つつもりならともかく、途中で売ってしまう場合。
2026年11月以降発売される国債の利率があがれば、確実に元本割れ、譲渡損失がでます。
メカニズムはこちら。
個人向け国債
こちらは元本割れはありません。国は額面で買い取ってくれます。
ただし、
(1)基準金利より低い。
| 変動10 | 基準金利(10年国債)×0.66%:3.1%×0.66=2.05% |
小数点以下第三位を四捨五入する。
| 固定5 | 基準金利(5年固定利付国債)-0.05%:2.44%-0.05%=2.39% |
| 固定3 | 基準金利(5年固定利付残存3年国債)-0.03%:2.10%-0.03%=2.07% |
固定5と3の基準金利は報道発表はありますが、計算根基まではわかりませんでした。
(2)発行後一年間は換金できないし、その後直近2回の受取利子手取り額を引かれる。
一年半未満で売ると、元本は帰ってきますが、利息は全部とりあげられる。つまり年利0%
変動10は将来の年利がわかりませんので、固定5と3の2回分戻しを考慮した実質年利を計算すると、
| 固定5 | 固定3 | |
| 1年半 | 0.796% | 0.69% |
| 2年 | 1.195% | 1.035% |
| 2年半 | 1.434% | 1.242% |
| 3年 | 1.593% | 2.07% |
| 3年半 | 1.707% | - |
| 4年 | 1.792% | - |
| 4年半 | 1.858% | - |
| 5年 | 2.39% | - |
最初の図でいうと「下にある細かい字で書いてあることをよく読む」ことが大事。薬と一緒。
利率だけ見て、安易に飛びつかないことを願います。
